แผนสิทธิซื้อหุ้นพนักงาน (ESOP) สำหรับสตาร์ทอัพ: Vesting, Option Pool และเทมเพลต (2026)
คู่มือสำหรับผู้ก่อตั้งเรื่องแผนสิทธิซื้อหุ้นพนักงาน — สิทธิซื้อหุ้นและ vesting ทำงานอย่างไร, option pool ควรใหญ่แค่ไหน, เอกสารที่จำเป็น และความผิดพลาดที่ทำให้สตาร์ทอัพเสียหุ้นไปโดยไม่รู้ตัว พร้อมเวิร์กโฟลว์เทมเพลตฟรี
 MinjiLee · Strategic Lead 28 มิถุนายน 2569 11 นาทีอ่าน
หุ้นคือ "สกุลเงิน" ที่สตาร์ทอัพระยะเริ่มต้นใช้ดึงคนเก่งที่ปกติแล้วจ้างไม่ไหว วิศวกรอาวุโสที่บริษัทใหญ่จ่ายให้ปีละ 250,000 ดอลลาร์ ยอมมาร่วมงานกับสตาร์ทอัพระดับ seed ด้วยเงินสดที่น้อยกว่า แลกกับส่วนแบ่งในผลตอบแทนที่อาจเกิดขึ้น — โดยจ่ายในรูปของสิทธิซื้อหุ้น (stock option) เมื่อทำอย่างถูกต้อง แผนสิทธิซื้อหุ้นพนักงานจะทำให้ทั้งทีมมุ่งไปในทิศทางเดียวกันคือการสร้างสิ่งที่มีคุณค่า แต่หากทำอย่างไม่รอบคอบ มันจะลดสัดส่วนหุ้นของผู้ก่อตั้ง สร้างความสับสนให้พนักงานที่ไม่เข้าใจว่าตัวเองถืออะไรอยู่ และทิ้งปัญหากฎหมายที่ต้องตามเก็บกวาด ซึ่งทำให้นักลงทุนถอยหนีในช่วงตรวจสอบสถานะ (due diligence)
คู่มือนี้อธิบายว่าแผนสิทธิซื้อหุ้นทำงานจริงอย่างไร, วิธีกำหนดขนาด pool, เอกสารที่จำเป็น และความผิดพลาดที่ค่อย ๆ ทำให้สตาร์ทอัพเสียหุ้นไป — เขียนสำหรับผู้ก่อตั้ง ไม่ใช่สำหรับนักกฎหมาย
แผนสิทธิซื้อหุ้นพนักงานคืออะไรกันแน่
แผนสิทธิซื้อหุ้นพนักงาน (ESOP บางครั้งเรียกว่า option pool หรือแผนจูงใจด้วยหุ้น) คือโครงการอย่างเป็นทางการที่ให้บริษัทมอบ สิทธิซื้อหุ้น (stock option) แก่พนักงาน, ที่ปรึกษา และบางครั้งรวมถึงผู้รับจ้างด้วย
สิทธิซื้อหุ้นไม่ใช่ตัวหุ้น แต่เป็น สิทธิที่จะซื้อ หุ้นจำนวนหนึ่งในราคาคงที่ — เรียกว่า strike price (หรือราคาใช้สิทธิ) — ในอนาคต หากบริษัทเติบโตและมูลค่าหุ้นสูงกว่า strike price มาก ผู้ถือสามารถใช้สิทธิ (exercise) จ่ายตาม strike price แล้วได้กำไรจากส่วนต่าง แต่หากบริษัทไม่เติบโตเลย สิทธินั้นก็เพียงหมดอายุไปโดยไม่มีมูลค่า และผู้ถือก็ไม่ได้เสียอะไรนอกจากโอกาส
โครงสร้างแบบนี้แหละคือหัวใจสำคัญ มันไม่ต้องให้พนักงานจ่ายอะไรในวันนี้ ไม่ต้องให้บริษัทจ่ายเงินสด และจะให้ผลตอบแทนต่อเมื่อทุกคนประสบความสำเร็จไปด้วยกันเท่านั้น
กลไก: Vesting, Cliff และการใช้สิทธิ
สิทธิซื้อหุ้นไม่ได้ใช้ได้ทั้งหมดในคราวเดียว แต่จะ vest (ทยอยเป็นสิทธิ) ตามเวลา เพื่อให้หุ้นเป็นรางวัลแก่คนที่อยู่ต่อและสร้างคุณค่าให้บริษัท
ตารางเวลา Vesting มาตรฐาน
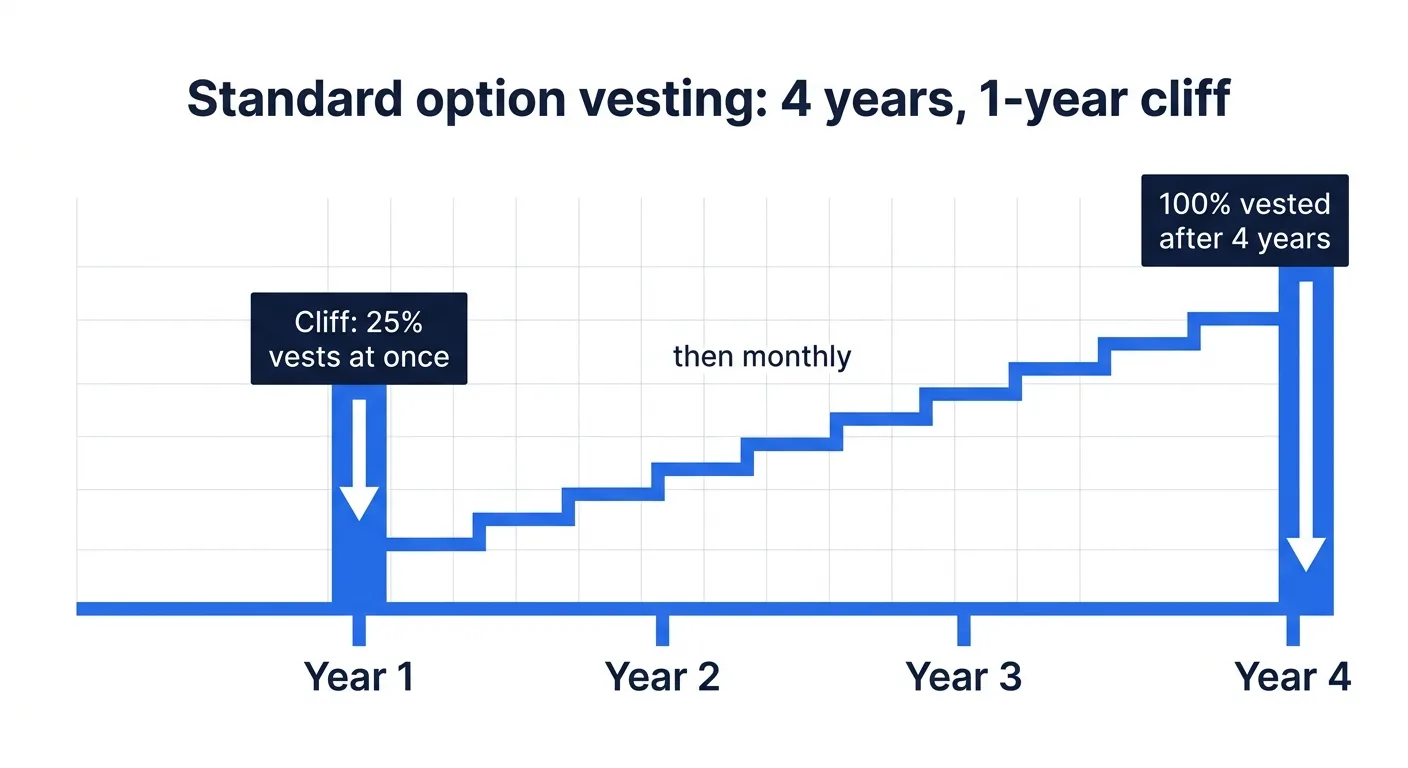
ตารางเวลาที่เป็นมาตรฐานในตลาดคือ สี่ปี พร้อม cliff หนึ่งปี:
- Vesting สี่ปี: หุ้นที่ได้รับมอบทั้งหมดจะค่อย ๆ vest ตลอด 48 เดือน
- Cliff หนึ่งปี: ยังไม่มีอะไร vest จนกว่าพนักงานจะทำงานครบ 12 เดือน เมื่อครบรอบปีแรก 25% จะ vest พร้อมกันทันที (เรียกว่า "cliff") หลังจากนั้นส่วนที่เหลือมักจะ vest เป็นรายเดือน
Cliff ช่วยปกป้องบริษัท หากพนักงานที่จ้างมาไปไม่รอดในช่วงไม่กี่เดือนแรก เขาจะออกไปโดยไม่ได้หุ้นเลยแม้แต่หุ้นเดียว แทนที่จะติดเป็นก้อนใหญ่อยู่ใน cap table
ช่วงเวลาใช้สิทธิ และกับดักหลังพ้นสภาพพนักงาน
เมื่อมีคนลาออก สิทธิที่ vest แล้ว มักจะต้องใช้สิทธิ (exercise) ภายในระยะเวลาที่จำกัด — ในอดีตคือเพียง 90 วัน หากเลยกำหนด สิทธิที่ vest แล้วจะถูกริบไป เนื่องจากการใช้สิทธิอาจต้องใช้เงินสดจริง (ทั้ง strike price และภาษีที่อาจเกิดขึ้น) กฎ 90 วันนี้จึงกลายเป็นเรื่องที่ถกเถียงกัน และสตาร์ทอัพบางแห่งในปัจจุบันจึงเสนอช่วงเวลาใช้สิทธิที่ยาวขึ้น (เช่น สูงสุดถึง 10 ปี) เป็นสวัสดิการเพื่อรักษาพนักงานและเพื่อความเป็นธรรม จงกำหนดนโยบายของคุณอย่างตั้งใจ และระบุให้ชัดเจนในเอกสาร
Option Pool ควรใหญ่แค่ไหน
Option pool คือสัดส่วนหุ้นของบริษัทที่กันไว้สำหรับการมอบสิทธิในอนาคต หากตั้งไว้เล็กเกินไปก็จะจ้างคนไม่ได้ หากตั้งไว้ใหญ่เกินไปก็จะลดสัดส่วนหุ้นของตัวเองโดยไม่จำเป็น
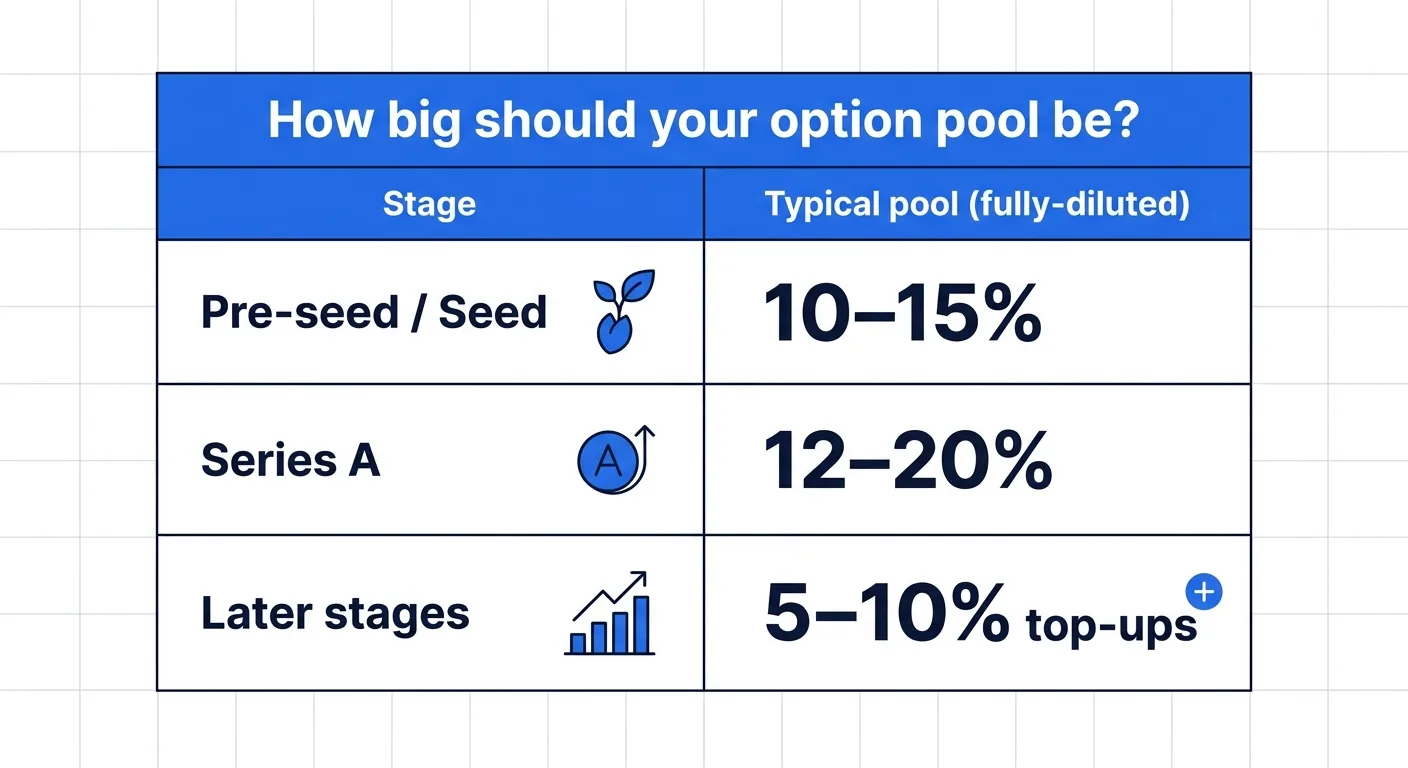
| ระยะ | Option pool ทั่วไป (ของหุ้นแบบ fully-diluted) |
|---|---|
| Pre-seed / Seed | 10% – 15% |
| Series A | 12% – 20% (มักจะ "เติมเพิ่ม" ตอนรอบระดมทุน) |
| ระยะถัดไป | เติมใหม่ตามความจำเป็น มักครั้งละ 5% – 10% |
รายละเอียดหนึ่งที่ผู้ก่อตั้งมักมองข้าม: นักลงทุนมักกำหนดให้สร้างหรือขยาย pool ก่อน การลงทุนของตน ซึ่งหมายความว่าการลดสัดส่วน (dilution) จะมาจาก สัดส่วนของผู้ก่อตั้งและผู้ถือหุ้นเดิม ไม่ใช่ของนักลงทุนรายใหม่ นี่คือสิ่งที่เรียกว่า "option pool shuffle" และมันสามารถทำให้ผู้ก่อตั้งเสียหุ้นเพิ่มอีกหลายเปอร์เซ็นต์ไปอย่างเงียบ ๆ จงคำนวณบนพื้นฐาน fully-diluted ก่อนที่จะตกลงเงื่อนไขรอบระดมทุน
เอกสารที่คุณจำเป็นต้องมีจริง ๆ
โครงการสิทธิซื้อหุ้นที่ยืนยันได้ในทางกฎหมายคือชุดเอกสารเล็ก ๆ ไม่ใช่ไฟล์เดียว:
- เอกสารแผน (ESOP / Equity Incentive Plan): กฎหลัก — ใครมีสิทธิ, จำนวนหุ้นที่กันไว้ทั้งหมด, การบริหารจัดการ และจะเกิดอะไรขึ้นเมื่อมีการเข้าซื้อกิจการ
- การอนุมัติ/ความยินยอมของคณะกรรมการ: คณะกรรมการต้องรับรองแผนอย่างเป็นทางการและอนุมัติการมอบหุ้นแต่ละครั้ง พร้อมกำหนด strike price ตามมูลค่าตลาดที่เป็นธรรม
- สัญญามอบสิทธิ (Stock Option Agreement): สัญญารายบุคคลของแต่ละคน — จำนวนสิทธิ, strike price, ตารางเวลา vesting, ช่วงเวลาใช้สิทธิ
- หนังสือแจ้งการมอบสิทธิ / รายการใน Cap Table: บันทึกการมอบสิทธิเพื่อให้ข้อมูลความเป็นเจ้าของของคุณถูกต้องเสมอ
ความล้มเหลวมีสองรูปแบบที่ตรงข้ามกันแต่ร้ายแรงพอ ๆ กัน: การสัญญาว่าจะให้หุ้นแบบสบาย ๆ ในอีเมล offer โดยไม่มีเอกสารใด ๆ หรือการถมเอกสารจำนวนมากใส่พนักงานยุคแรกจนพวกเขาไม่เคยเซ็นสักฉบับ เทมเพลตที่สะอาดและสม่ำเสมอสำหรับทุกการมอบสิทธิจะช่วยหลีกเลี่ยงทั้งสองแบบ
ความผิดพลาดที่ทำให้สตาร์ทอัพเสียหุ้น
การสัญญาว่าจะให้หุ้นด้วยวาจา ข้อความ "เราจะให้คุณ 1%" ใน Slack ไม่ใช่การมอบสิทธิ หากไม่มีสัญญาที่คณะกรรมการอนุมัติและไม่มีการกำหนด strike price คุณก็แค่มีความเข้าใจผิดราคาแพงที่รอวันโผล่ขึ้นมาในช่วง due diligence
การตั้ง strike price ผิด Strike price ต้องสะท้อนมูลค่าตลาดที่เป็นธรรม ณ วันที่มอบสิทธิ หากตั้งต่ำเกินไปโดยไม่มีการประเมินมูลค่าที่ยืนยันได้ คุณจะสร้างปัญหาภาษีให้ทั้งพนักงานและบริษัท สตาร์ทอัพหลายแห่งจึงจัดให้มีการประเมินมูลค่าอิสระมารองรับ
การละเลย cap table ทุกการมอบสิทธิที่สัญญาไว้แต่ไม่ได้บันทึกเป็นเอกสารคือภาระที่มองไม่เห็น นักลงทุนจะปะติดปะต่อความเป็นเจ้าของที่แท้จริงของคุณขึ้นมาในช่วง diligence และความประหลาดใจตรงนั้นจะฆ่าโมเมนตัม จงทำให้การมอบสิทธิและ cap table ตรงกันตั้งแต่การมอบสิทธิครั้งแรก
การลืมสถานการณ์การเข้าซื้อกิจการ จะเกิดอะไรขึ้นกับสิทธิที่ยังไม่ vest หากบริษัทถูกเข้าซื้อ? เงื่อนไขการเร่ง vesting (single-trigger หรือ double-trigger) เปลี่ยนผลลัพธ์ของทีมคุณอย่างมีนัยสำคัญ จงตัดสินใจและบันทึกไว้ล่วงหน้า ไม่ใช่ระหว่างกำลังทำดีล
สัญญาที่ทำทีละฉบับและไม่สม่ำเสมอ เมื่อทุกการมอบสิทธิร่างขึ้นใหม่จากศูนย์ เงื่อนไขจะค่อย ๆ เพี้ยน ข้อผิดพลาดจะแทรกเข้ามา และการตามเก็บกวาดจะกลายเป็นโปรเจกต์ใหญ่ จงทำให้เป็นมาตรฐานด้วยเทมเพลตเดียวที่ผ่านการตรวจสอบแล้ว
ทำให้ครบจบโดยไม่ต้องจ่ายค่าทนายหลักแสน
คุณยังคงต้องการทนายเพื่อรับรองตัวแผนเอง และเพื่อให้คำปรึกษาเรื่องการประเมินมูลค่าและภาษี — ส่วนนั้นคุ้มค่าที่จะจ่าย แต่งานที่ทำซ้ำ ๆ รอบ ๆ มันไม่จำเป็นต้องช้าหรือแพง แพลตฟอร์มจัดการเอกสารสมัยใหม่ช่วยให้คุณ:
- เริ่ม Stock Option Agreement แต่ละฉบับจากเทมเพลตที่สม่ำเสมอและผ่านการตรวจสอบแล้ว แทนที่จะเริ่มจากหน้าว่าง
- ใช้ AI review ตรวจร่างเพื่อหาเงื่อนไขที่ขาดหายไป — vesting, ช่วงเวลาใช้สิทธิ, การเร่ง vesting — ก่อนที่จะส่งออกไป
- สนทนากับเอกสาร เพื่อตอบคำถามของพนักงานด้วยภาษาที่เข้าใจง่าย ("cliff หนึ่งปีของผมหมายความว่าอย่างไร?")
- ส่งไป ลงนามอิเล็กทรอนิกส์อย่างปลอดภัย และเก็บการมอบสิทธิที่ลงนามแล้วทุกฉบับไว้ในที่เดียว ตรงกับข้อมูลของคุณเสมอ
แบบนี้จะทำให้การตัดสินใจเชิงกลยุทธ์อยู่กับที่ปรึกษาของคุณ ส่วนการดำเนินงานที่ทำซ้ำ ๆ ก็รวดเร็วและสม่ำเสมอ
คำถามที่พบบ่อย
ESOP กับ stock option ต่างกันอย่างไร? "ESOP" มักหมายถึงแผนโดยรวมที่ให้อำนาจบริษัทในการมอบหุ้น ส่วน "stock option" คือสิทธิรายบุคคลที่มอบให้พนักงานภายใต้แผนนั้น ในการใช้งานของสตาร์ทอัพคำสองคำนี้มักถูกใช้ปนกัน แต่แผนคือกรอบโครงสร้าง และสิทธิคือสิ่งที่ผู้คนได้รับจริง
ตารางเวลา vesting ทั่วไปของสิทธิซื้อหุ้นสตาร์ทอัพเป็นอย่างไร? สี่ปีพร้อม cliff หนึ่งปีคือมาตรฐานในตลาด: ไม่มีอะไร vest ในช่วง 12 เดือนแรก จากนั้น 25% จะ vest เมื่อครบหนึ่งปี และส่วนที่เหลือ vest เป็นรายเดือนตลอดสามปีถัดมา
Option pool ของสตาร์ทอัพควรใหญ่แค่ไหน? สตาร์ทอัพระดับ seed ส่วนใหญ่กันหุ้นแบบ fully-diluted ไว้ 10–15% และมักขยายเพิ่มที่ Series A จงกำหนดขนาดตามแผนการจ้างงานจริงของคุณ แทนที่จะเลือกตัวเลขกลม ๆ และจำลองดูว่าใครเป็นผู้แบกภาระ dilution
สิทธิซื้อหุ้นทำให้พนักงานต้องเสียเงินไหม? การมอบสิทธิและการ vest ไม่มีค่าใช้จ่ายใด ๆ แต่การใช้สิทธิ — คือการซื้อหุ้นจริง — ต้องจ่ายตาม strike price และอาจมีผลทางภาษีขึ้นอยู่กับเขตอำนาจศาลและประเภทของสิทธิ นี่คือเหตุผลว่าทำไมช่วงเวลาใช้สิทธิและจังหวะเวลาจึงสำคัญ
ฉันสร้างสัญญาสิทธิซื้อหุ้นได้เองโดยไม่ต้องมีทนายไหม? ใช้ที่ปรึกษากฎหมายในการรับรองแผนและจัดการเรื่องการประเมินมูลค่าและภาษี ส่วนสัญญามอบสิทธิรายบุคคล เทมเพลตที่ผ่านการตรวจสอบบวกกับ AI review จะทำให้แต่ละฉบับสม่ำเสมอและครบถ้วน — รวดเร็วสำหรับคุณ และยืนยันได้ในช่วง diligence
เริ่มต้นใช้งาน
หากคำสัญญาเรื่องหุ้นของคุณตอนนี้ยังอยู่ในอีเมล offer และในความทรงจำ วิธีแก้ก็ตรงไปตรงมา: รับรองแผนที่เหมาะสม จากนั้นออกการมอบสิทธิทุกครั้งจากเทมเพลตเดียวที่สม่ำเสมอและผ่านการตรวจสอบ — ลงนาม บันทึก และตรงกับ cap table ของคุณ สตาร์ทอัพที่ปฏิบัติต่อหุ้นในฐานะระบบที่มีเอกสารตั้งแต่การจ้างคนแรก คือสตาร์ทอัพที่ผ่าน due diligence ได้อย่างราบรื่น แทนที่จะวุ่นวายตามแก้ปัญหา
ออกการมอบสิทธิซื้อหุ้นครั้งต่อไปจากเทมเพลตที่สะอาด — ไม่ใช่จากหน้าว่าง สร้างและลงนามอิเล็กทรอนิกส์สัญญาสิทธิซื้อหุ้นของคุณบน AiDocX — เริ่มใช้งานฟรี
พร้อมให้ AI จัดการเอกสารทั้งหมดแล้วหรือยัง?
เริ่มใช้ AiDocX ฟรี — สร้างสัญญา บันทึกการประชุม บันทึกการให้คำปรึกษาด้วย AI ลายเซ็นอิเล็กทรอนิกส์ ครบในแพลตฟอร์มเดียว
เริ่มใช้ฟรีบทความเพิ่มเติม
สัญญาจัดซื้อ AI ภายใต้กฎหมาย AI พื้นฐานเกาหลีใต้: เช็กลิสต์ 9 ข้อ (2026)
เช็กลิสต์สำหรับสัญญาบริการ AI ที่เกี่ยวข้องกับเกาหลีใต้ ครอบคลุมบทบาทผู้ให้บริการ การใช้ข้อมูลฝึกโมเดล การแจ้งผู้ใช้ AI ที่มีผลกระทบสูง การเปลี่ยนโมเดล และการรับมือเหตุขัดข้อง
สัญญาตัวแทนจำหน่าย (2026): แม่แบบพร้อมใช้และข้อควรระวังสำหรับ SME
แม่แบบสัญญาแต่งตั้งตัวแทนจำหน่ายสำหรับ SME ไทย พร้อมอธิบายเขตขาย สิทธิเป็นตัวแทนเดียว ยอดสั่งซื้อขั้นต่ำ ราคา เครื่องหมายการค้า และการเลิกสัญญา
 AiDocX Team 19 ตุลาคม 2569 10 นาที
คู่มือจัดการ Redline ในสัญญาสำหรับฟรีแลนซ์และ SME ไทย
เรียนรู้วิธีอ่าน Track Changes แยกประเด็นที่ต้องยืนยัน ตอบกลับอย่างเป็นระบบ และตรวจฉบับสุดท้ายก่อนลงนาม
AiDocX Team 15 ตุลาคม 2569 8 นาที