สัญญาร่วมทุน (Joint Venture) สำหรับธุรกิจไทย: คู่มือฉบับสมบูรณ์
กำลังจะทำ Joint Venture กับพาร์ทเนอร์? เข้าใจโครงสร้าง JV ในประเทศไทย ข้อกฎหมายที่เกี่ยวข้อง และข้อสัญญาสำคัญที่ต้องตรวจสอบก่อนเซ็น
 MinjiLee · Strategic Lead 24 กุมภาพันธ์ 2569 11 นาทีอ่าน
ลองจินตนาการว่าคุณเป็นเจ้าของโรงงานผลิตชิ้นส่วนอิเล็กทรอนิกส์ในนิคมอุตสาหกรรมอมตะนคร มีบริษัทญี่ปุ่นติดต่อเข้ามาเสนอร่วมทุนเพื่อผลิตชิ้นส่วนสำหรับรถยนต์ไฟฟ้า เขาจะนำเทคโนโลยีและเครือข่ายลูกค้ามาให้ คุณมีโรงงาน แรงงานฝีมือ และความรู้เรื่องตลาดในประเทศ ดูเหมือนโอกาสทองที่ไม่ควรพลาด แต่เมื่อทนายความของทั้งสองฝ่ายเริ่มร่างสัญญา คุณพบว่ามีประเด็นที่ต้องตัดสินใจมากกว่าที่คิดมาก ใครจะควบคุมบริษัท? แบ่งกำไรอย่างไร? ถ้าเกิดขัดแย้งจะทำอย่างไร? ถ้าอยากถอนตัวล่ะ?
สัญญาร่วมทุน (Joint Venture Agreement) เป็นเอกสารที่กำหนดชะตากรรมของความร่วมมือทางธุรกิจทั้งหมด สัญญาที่ร่างดีจะสร้างกรอบการทำงานที่ชัดเจนและป้องกันข้อพิพาท สัญญาที่ร่างไม่ดีอาจนำไปสู่การฟ้องร้องที่ลากยาวหลายปีและทำลายธุรกิจทั้งสองฝ่าย
บทความนี้จะพาคุณเดินผ่านสัญญา JV ทีละข้อ เหมือนกำลังนั่งอ่านสัญญาจริงกับทนายความอยู่ข้างๆ โดยอธิบายว่าแต่ละข้อกำหนดสำคัญอย่างไร มีกับดักอะไรที่ต้องระวัง และข้อกฎหมายไทยมีผลกระทบอย่างไรต่อการตกลงแต่ละเรื่อง
โครงสร้าง Joint Venture ในประเทศไทย: Contractual JV vs. Equity JV
ก่อนจะลงลึกเรื่องข้อสัญญา ต้องเข้าใจก่อนว่า Joint Venture ในประเทศไทยมี 2 รูปแบบหลักที่แตกต่างกันอย่างสิ้นเชิงในเชิงกฎหมาย
Contractual Joint Venture (สัญญาร่วมทุนแบบไม่จัดตั้งนิติบุคคล)
Contractual JV คือการที่ทั้งสองฝ่ายทำสัญญาร่วมมือกันโดยไม่จัดตั้งบริษัทใหม่ แต่ละฝ่ายยังคงเป็นนิติบุคคลแยกกัน โดยตกลงร่วมกันทำโครงการเฉพาะ แบ่งรายได้และค่าใช้จ่ายตามสัดส่วนที่ตกลง โครงสร้างนี้เหมาะกับโครงการระยะสั้นหรือโครงการที่มีขอบเขตชัดเจน เช่น โครงการรับเหมาก่อสร้างขนาดใหญ่ที่ต้องรวมกำลังหลายบริษัท หรือโครงการพัฒนาอสังหาริมทรัพย์ที่ฝ่ายหนึ่งมีที่ดินและอีกฝ่ายมีเงินทุน
ข้อดี: ตั้งขึ้นง่าย ยุบง่าย ไม่ต้องจดทะเบียนบริษัทใหม่ แต่ละฝ่ายยังคงอิสระในการดำเนินธุรกิจของตัวเอง ภาษีเสียในนามของแต่ละฝ่าย
ข้อเสีย: ไม่มีนิติบุคคลแยกเป็นกันชน ทำให้แต่ละฝ่ายอาจต้องรับผิดร่วมกันโดยไม่จำกัดจำนวน (Unlimited Joint Liability) ตามประมวลกฎหมายแพ่งและพาณิชย์ว่าด้วยห้างหุ้นส่วนสามัญ นอกจากนี้ Contractual JV ยังไม่สามารถขอรับสิทธิประโยชน์จาก BOI (คณะกรรมการส่งเสริมการลงทุน) ในนามของ JV ได้โดยตรง เพราะ BOI ส่งเสริมเฉพาะนิติบุคคลที่จดทะเบียนในประเทศไทย
Equity Joint Venture (สัญญาร่วมทุนแบบจัดตั้งนิติบุคคล)
Equity JV คือการจัดตั้งบริษัทจำกัดใหม่ร่วมกัน โดยแต่ละฝ่ายถือหุ้นตามสัดส่วนที่ตกลง นี่เป็นรูปแบบที่นิยมที่สุดในประเทศไทย โดยเฉพาะเมื่อมีพาร์ทเนอร์ต่างชาติเข้ามาร่วม เพราะบริษัทจำกัดมีความชัดเจนทางกฎหมาย มีขอบเขตความรับผิดจำกัดเฉพาะเงินลงทุน และสามารถขอรับสิทธิประโยชน์จาก BOI ได้
ข้อดี: ความรับผิดจำกัด มีโครงสร้างการกำกับดูแลชัดเจน (คณะกรรมการ ผู้ถือหุ้น) สามารถขอ BOI ได้ มีตัวตนทางกฎหมายแยกต่างหากจากผู้ร่วมทุน
ข้อเสีย: ต้องจดทะเบียนบริษัท มีค่าใช้จ่ายในการจัดตั้งและดำเนินงาน ต้องจัดทำงบการเงิน สอบบัญชี และยื่นภาษีแยก การยุบเลิกซับซ้อนกว่า ถ้าเป็น JV กับต่างชาติจะถูกจำกัดด้วย พ.ร.บ.การประกอบธุรกิจของคนต่างด้าว
ในทางปฏิบัติ สัญญา Equity JV จะประกอบด้วยเอกสารหลัก 2 ฉบับ: (1) สัญญาร่วมทุน (JV Agreement / Shareholders' Agreement) ซึ่งเป็นสัญญาระหว่างผู้ร่วมทุน และ (2) หนังสือบริคณห์สนธิและข้อบังคับของบริษัท (Memorandum of Association and Articles of Association) ซึ่งเป็นเอกสารจัดตั้งบริษัท สัญญาทั้งสองต้องสอดคล้องกัน ถ้าขัดกัน ข้อบังคับบริษัทจะมีผลบังคับต่อบุคคลภายนอก แต่ผู้ร่วมทุนยังสามารถฟ้องร้องกันตามสัญญา JV ได้
พ.ร.บ.การประกอบธุรกิจของคนต่างด้าว: ด่านแรกที่ต้องเข้าใจ
ถ้า Joint Venture ของคุณมีพาร์ทเนอร์ต่างชาติ พ.ร.บ.การประกอบธุรกิจของคนต่างด้าว พ.ศ. 2542 (Foreign Business Act: FBA) จะเป็นกฎหมายแรกที่ส่งผลกระทบต่อโครงสร้าง JV อย่างมีนัยสำคัญ
FBA กำหนดว่าบริษัทที่มีคนต่างด้าวถือหุ้นเกินกว่า 49% ถือเป็น "คนต่างด้าว" ตามกฎหมาย และถูกห้ามประกอบธุรกิจตามรายการที่ระบุไว้ในบัญชีท้ายพระราชบัญญัติ ซึ่งแบ่งเป็น 3 บัญชี:
- บัญชีหนึ่ง: ธุรกิจที่ห้ามคนต่างด้าวประกอบโดยเด็ดขาด เช่น การทำนา ทำไร่ ทำสวน การค้าที่ดิน การทำป่าไม้
- บัญชีสอง: ธุรกิจที่เกี่ยวข้องกับความมั่นคงหรือศิลปวัฒนธรรม ที่ต้องได้รับอนุญาตจากคณะรัฐมนตรี เช่น การผลิต/ขายอาวุธ การขนส่งภายในประเทศ การค้าวัตถุโบราณ
- บัญชีสาม: ธุรกิจที่คนไทยยังไม่พร้อมแข่งขัน ที่ต้องได้รับใบอนุญาตจากอธิบดีกรมพัฒนาธุรกิจการค้า เช่น บริการทางบัญชี บริการทางกฎหมาย บริการโฆษณา การค้าปลีก/ค้าส่ง การก่อสร้าง
ในทางปฏิบัติ โครงสร้าง JV ส่วนใหญ่ที่มีพาร์ทเนอร์ต่างชาติจะออกแบบให้ฝ่ายไทยถือหุ้นอย่างน้อย 51% เพื่อให้บริษัทมีสถานะเป็น "คนไทย" ตาม FBA และหลีกเลี่ยงข้อจำกัด แต่พาร์ทเนอร์ต่างชาติที่ถือหุ้น 49% อาจเจรจาให้ได้อำนาจควบคุมจริงผ่านกลไกอื่น เช่น สิทธิ์ในการแต่งตั้งกรรมการผู้จัดการ สิทธิ์ยับยั้ง (Veto Rights) ในเรื่องสำคัญ หรือสัญญาบริหารจัดการ (Management Agreement)
ระวังเรื่อง Nominee Shareholder
ประเด็นที่ต้องระมัดระวังเป็นพิเศษคือเรื่อง Nominee Shareholder (ผู้ถือหุ้นแทน) กรมพัฒนาธุรกิจการค้าและศาลไทยมีท่าทีเข้มงวดมากขึ้นเรื่อยๆ กับกรณีที่คนไทยถือหุ้นแทนคนต่างชาติเพื่อหลีกเลี่ยง FBA FBA มาตรา 36 กำหนดโทษจำคุกไม่เกิน 3 ปี ปรับไม่เกิน 1 ล้านบาท สำหรับคนไทยที่ให้ใช้ชื่อเป็น Nominee และมาตรา 37 กำหนดโทษเดียวกันสำหรับคนต่างด้าวที่ใช้ Nominee
ในการร่างสัญญา JV ต้องตรวจสอบให้แน่ใจว่าโครงสร้างการถือหุ้นและอำนาจควบคุมสะท้อนความเป็นจริง หุ้นที่ฝ่ายไทยถือต้องเป็นการลงทุนจริงด้วยเงินจริง ไม่ใช่เงินที่พาร์ทเนอร์ต่างชาติให้ยืมมา หลักฐานที่มาของเงินลงทุนเป็นสิ่งที่กรมพัฒนาธุรกิจการค้าจะตรวจสอบ
สิทธิประโยชน์ BOI กับโครงสร้าง JV
ทางเลือกหนึ่งที่ช่วยให้พาร์ทเนอร์ต่างชาติถือหุ้นเกิน 49% ได้อย่างถูกกฎหมายคือการขอรับส่งเสริมการลงทุนจาก BOI กิจการที่ได้รับการส่งเสริมจะได้รับยกเว้นจาก FBA ทำให้คนต่างด้าวสามารถถือหุ้นได้ 100% ในธุรกิจที่ได้รับการส่งเสริม นอกจากนี้ยังอาจได้รับสิทธิประโยชน์ด้านภาษี เช่น ยกเว้นภาษีเงินได้นิติบุคคล 3-8 ปี ยกเว้นอากรนำเข้าเครื่องจักรและวัตถุดิบ และอนุญาตให้ถือครองที่ดินสำหรับกิจการที่ได้รับการส่งเสริม
ถ้าธุรกิจ JV ของคุณอยู่ในประเภทที่ BOI ส่งเสริม (เช่น การผลิตยานยนต์ไฟฟ้า อุตสาหกรรมดิจิทัล การแปรรูปอาหาร เทคโนโลยีชีวภาพ) การขอ BOI ควรเป็นส่วนหนึ่งของการวางแผน JV ตั้งแต่ต้น เพราะจะส่งผลต่อโครงสร้างการถือหุ้น เงื่อนไขการลงทุน และระยะเวลาดำเนินการ
ข้อสัญญาที่ 1: วัตถุประสงค์และขอบเขตของ JV (Purpose and Scope)
ข้อแรกในสัญญา JV มักกำหนดวัตถุประสงค์ของการร่วมทุนให้ชัดเจน ข้อนี้ฟังดูเหมือนเป็นแค่พิธีการ แต่จริงๆ แล้วสำคัญมากเพราะเป็นตัวกำหนดขอบเขตของสิ่งที่บริษัท JV สามารถทำได้และทำไม่ได้
สิ่งที่ต้องระบุให้ชัด: ธุรกิจ JV จะทำอะไรบ้าง ผลิตสินค้าอะไร ขายในตลาดไหน ดำเนินการในพื้นที่ใด ต้องคิดให้รอบคอบว่าจะเขียนให้กว้างหรือแคบแค่ไหน ถ้ากว้างเกินไป พาร์ทเนอร์อาจนำบริษัท JV ไปทำธุรกิจที่คุณไม่ได้ตั้งใจ ถ้าแคบเกินไป บริษัทอาจไม่สามารถขยายธุรกิจได้เมื่อมีโอกาส
ข้อควรระวัง: ถ้าบริษัท JV ได้รับการส่งเสริมจาก BOI วัตถุประสงค์ในสัญญา JV ต้องสอดคล้องกับเงื่อนไขที่ BOI กำหนด BOI จะตรวจสอบว่าบริษัทดำเนินกิจการตามที่ได้รับส่งเสริมหรือไม่ ถ้าเบี่ยงเบนไปอาจถูกเพิกถอนสิทธิประโยชน์
ข้อสัญญาที่ 2: สัดส่วนการลงทุนและเงินลงทุน (Capital Contribution)
ข้อสัญญาเรื่องเงินลงทุนกำหนดว่าแต่ละฝ่ายจะลงทุนอะไรบ้างในบริษัท JV ซึ่งไม่ได้จำกัดเฉพาะเงินสดเท่านั้น แต่อาจรวมถึงทรัพย์สิน เครื่องจักร ทรัพย์สินทางปัญญา หรือความรู้ทางเทคนิค (Know-how)
ประเด็นที่ต้องตกลงให้ชัด:
- สัดส่วนการถือหุ้น — ต้องสะท้อนมูลค่าที่แท้จริงของสิ่งที่แต่ละฝ่ายนำมาลงทุน ไม่ใช่แค่ตัวเลขเพื่อให้เป็นไปตาม FBA ฝ่ายที่ลงเงินสด 30 ล้านบาทกับฝ่ายที่ลงเทคโนโลยีจะตีมูลค่าอย่างไร ใครเป็นผู้ประเมิน
- การชำระค่าหุ้น — ชำระเต็มจำนวนทันทีหรือทยอยชำระ ถ้าทยอยชำระ กำหนดงวดอย่างไร ถ้าฝ่ายใดไม่ชำระตามกำหนด ผลที่ตามมาคืออะไร
- การเพิ่มทุน — ถ้าบริษัท JV ต้องการเงินทุนเพิ่มเติม ต้องเพิ่มทุนตามสัดส่วนการถือหุ้นหรือไม่ ถ้าฝ่ายใดไม่ต้องการหรือไม่สามารถเพิ่มทุนได้ สัดส่วนการถือหุ้นจะถูก Dilute ได้หรือไม่ การเพิ่มทุนต้องได้มติพิเศษจากที่ประชุมผู้ถือหุ้น (ใช้คะแนนเสียงไม่น้อยกว่า 3 ใน 4 ตามกฎหมายไทย) ซึ่งหมายความว่าผู้ถือหุ้น 26% สามารถ Block การเพิ่มทุนได้
- สินเชื่อจากผู้ร่วมทุน (Shareholder Loan) — บ่อยครั้งที่ผู้ร่วมทุนให้เงินกู้แก่บริษัท JV แทนการเพิ่มทุน เงื่อนไขของเงินกู้ (อัตราดอกเบี้ย ระยะเวลาชำระคืน ลำดับการชำระหนี้) ต้องระบุในสัญญาให้ชัดเจน และต้องระวังเรื่องอัตราดอกเบี้ย Transfer Pricing ถ้าเป็นเงินกู้จากบริษัทต่างประเทศ
ข้อสัญญาที่ 3: การบริหารจัดการและอำนาจควบคุม (Management and Control)
ข้อนี้เป็นหัวใจของสัญญา JV และเป็นจุดที่เจรจากันนานที่สุด เพราะเป็นเรื่องของอำนาจ ใครมีสิทธิ์ตัดสินใจเรื่องอะไร เป็นสิ่งที่กำหนดทิศทางของบริษัท JV ทั้งหมด
คณะกรรมการบริษัท (Board of Directors)
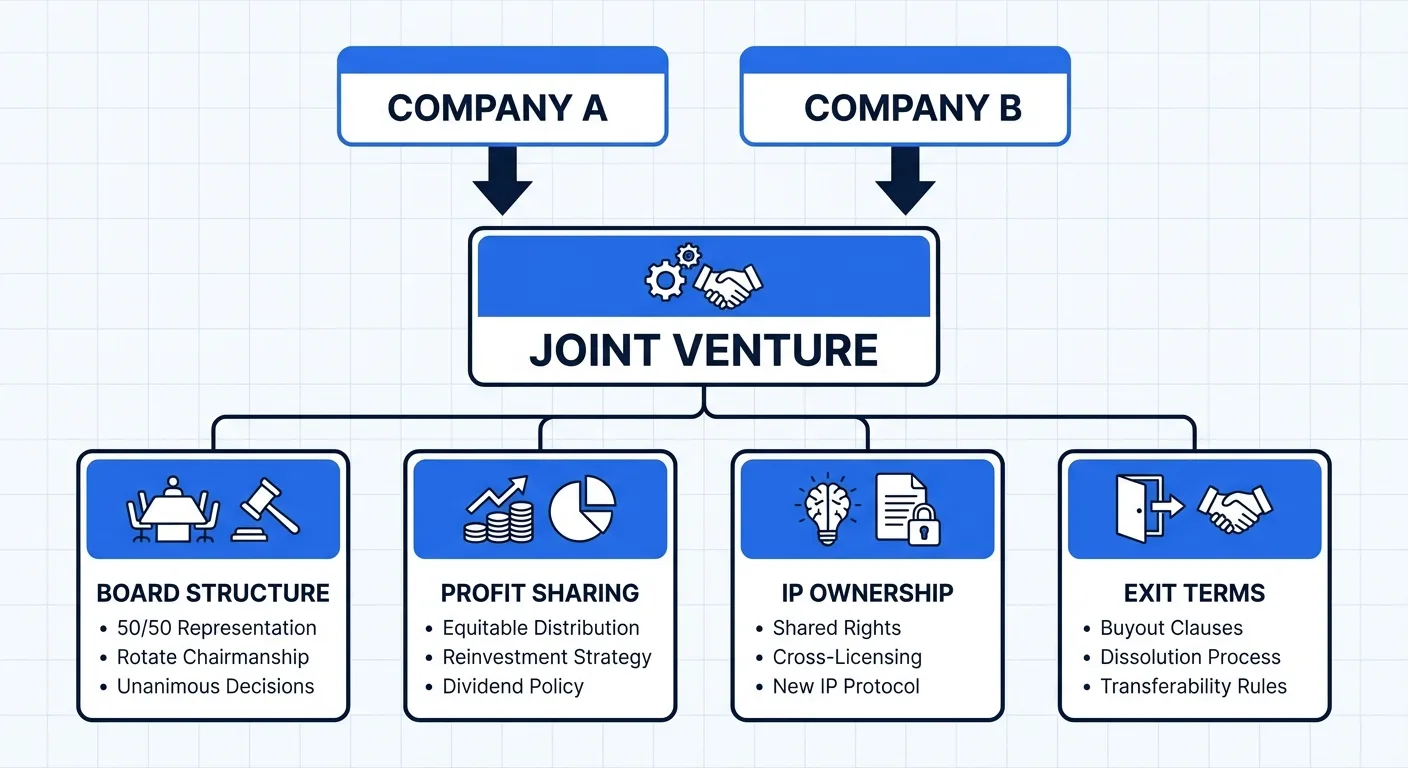
สัญญา JV จะกำหนดจำนวนกรรมการทั้งหมดและสัดส่วนที่แต่ละฝ่ายมีสิทธิ์แต่งตั้ง เช่น ถ้าบริษัทมีกรรมการ 5 คน ฝ่ายไทยแต่งตั้ง 3 คน ฝ่ายต่างชาติ 2 คน หรือ 3:2 ในทิศทางตรงกันข้าม ประธานกรรมการมักเป็นตัวแทนของฝ่ายที่ถือหุ้นมากกว่า แต่ไม่เสมอไป
ข้อควรระวัง: ตามกฎหมายบริษัทจำกัดของไทย มติคณะกรรมการใช้เสียงข้างมากธรรมดา (เว้นแต่ข้อบังคับกำหนดเป็นอย่างอื่น) ดังนั้นฝ่ายที่มีกรรมการมากกว่าจะควบคุมการตัดสินใจส่วนใหญ่ได้ ฝ่ายที่มีกรรมการน้อยกว่าจึงต้องเจรจาให้มี "Reserved Matters" หรือเรื่องที่ต้องได้รับมติเป็นเอกฉันท์หรือมติพิเศษ
Reserved Matters (เรื่องสงวน)
Reserved Matters คือรายการเรื่องที่ต้องได้รับความเห็นชอบจากทั้งสองฝ่ายก่อนจึงจะดำเนินการได้ ไม่ว่าจะถือหุ้นเท่าไหร่ เรื่องที่มักถูกกำหนดเป็น Reserved Matters ได้แก่:
- การเปลี่ยนแปลงทุนจดทะเบียนหรือเพิ่มทุน
- การก่อหนี้หรือค้ำประกันเกินวงเงินที่กำหนด
- การซื้อ/ขาย/จำหน่ายทรัพย์สินสำคัญ
- การเปลี่ยนแปลงวัตถุประสงค์ของบริษัท
- การอนุมัติงบประมาณประจำปีและแผนธุรกิจ
- การจ่ายเงินปันผล
- การทำธุรกรรมกับบุคคลที่เกี่ยวข้อง (Related Party Transactions)
- การจ้าง/เลิกจ้างผู้บริหารระดับสูง
- การเริ่มหรือยุติคดีความที่มีมูลค่าสูง
การต่อรอง Reserved Matters ต้องทำอย่างรอบคอบ ถ้ามีมากเกินไป บริษัทจะเคลื่อนตัวช้าเพราะต้องขอความเห็นชอบทุกเรื่อง ถ้ามีน้อยเกินไป ฝ่ายข้างน้อยจะไม่มีทางปกป้องผลประโยชน์ของตัวเอง
กรรมการผู้จัดการ (CEO/Managing Director)
สัญญาควรระบุชัดว่าใครจะดำรงตำแหน่งกรรมการผู้จัดการ มีอำนาจหน้าที่อะไรบ้าง วงเงินอนุมัติเท่าไหร่โดยไม่ต้องขออนุมัติจากคณะกรรมการ และถ้ากรรมการผู้จัดการไม่สามารถปฏิบัติหน้าที่ได้ ใครจะเป็นผู้รักษาการแทน
ข้อสัญญาที่ 4: การแบ่งกำไรและนโยบายเงินปันผล (Profit Sharing and Dividend Policy)
ผลตอบแทนคือเหตุผลหลักที่ทำให้ทั้งสองฝ่ายมาร่วมทุนกัน ข้อสัญญาเรื่องนี้ต้องชัดเจนเพื่อป้องกันข้อพิพาทในอนาคต
หลักพื้นฐาน: กำไรของบริษัทจำกัดจ่ายเป็นเงินปันผลตามสัดส่วนการถือหุ้น (เว้นแต่มีหุ้นบุริมสิทธิ) แต่สิ่งที่ต้องตกลงเพิ่มคือ:
- นโยบายเงินปันผลขั้นต่ำ — กำหนดว่าจะจ่ายเงินปันผลอย่างน้อยกี่เปอร์เซ็นต์ของกำไรสุทธิ เช่น ตกลงว่าจะจ่ายไม่น้อยกว่า 50% ของกำไรสุทธิหลังหักสำรองตามกฎหมาย ข้อนี้สำคัญเพราะถ้าฝ่ายที่ถือเสียงข้างมากไม่ต้องการจ่ายเงินปันผล (เช่น ต้องการเก็บกำไรไว้ในบริษัท) ฝ่ายข้างน้อยจะไม่ได้รับผลตอบแทนจากการลงทุนเลย
- ค่าตอบแทนอื่นนอกจากเงินปันผล — ผู้ร่วมทุนอาจได้รับค่าตอบแทนในรูปอื่น เช่น ค่าบริหารจัดการ (Management Fee) ค่า Royalty สำหรับเทคโนโลยี ค่าบริการทางเทคนิค ข้อกำหนดเหล่านี้ต้องกำหนดในสัญญาอย่างชัดเจนเพื่อป้องกันไม่ให้ฝ่ายใดฝ่ายหนึ่งดึงกำไรออกไปก่อนถึงชั้นเงินปันผล ซึ่งจะทำให้อีกฝ่ายเสียเปรียบ
- ข้อพิจารณาด้านภาษี — เงินปันผลที่จ่ายให้นิติบุคคลไทยอาจได้รับยกเว้นภาษี 50% หรือ 100% ตามเงื่อนไข แต่เงินปันผลที่จ่ายไปต่างประเทศต้องหักภาษี ณ ที่จ่าย 10% (อาจลดลงตามอนุสัญญาภาษีซ้อน) การวางแผนโครงสร้างค่าตอบแทนต้องคำนึงถึงผลทางภาษีด้วย
ข้อสัญญาที่ 5: ข้อห้ามแข่งขัน (Non-Compete) และการรักษาความลับ
Non-Compete Clause
ข้อห้ามแข่งขันในสัญญา JV กำหนดว่าผู้ร่วมทุนจะไม่ดำเนินธุรกิจที่แข่งขันกับบริษัท JV ในระหว่างที่เป็นผู้ถือหุ้น และอาจรวมถึงระยะเวลาหลังถอนตัวด้วย
ข้อควรระวังตามกฎหมายไทย: กฎหมายไทยรับรองข้อห้ามแข่งขันที่มีเหตุผล แต่ศาลอาจปรับลดขอบเขตถ้าเห็นว่ากว้างเกินไป ข้อห้ามแข่งขันที่ไม่มีกำหนดระยะเวลา ไม่จำกัดพื้นที่ หรือครอบคลุมธุรกิจที่ไม่เกี่ยวข้อง อาจถูกศาลตัดสินว่าไม่มีผลบังคับใช้ได้
การรักษาความลับ (Confidentiality)
ข้อสัญญาเรื่องความลับกำหนดว่าข้อมูลอะไรที่ถือเป็นความลับ ใช้ได้ในวัตถุประสงค์ใด เปิดเผยต่อใครได้บ้าง และมีผลบังคับใช้นานเท่าไหร่หลังสิ้นสุด JV ข้อนี้สำคัญเป็นพิเศษเมื่อฝ่ายหนึ่งนำเทคโนโลยีมาลงทุน เพราะต้องมีกลไกป้องกันไม่ให้อีกฝ่ายนำเทคโนโลยีไปใช้นอกขอบเขต JV
ข้อสัญญาที่ 6: กลไกแก้ไขภาวะชะงักงัน (Deadlock Resolution)
Deadlock เกิดขึ้นเมื่อผู้ร่วมทุนไม่สามารถตกลงกันได้ในเรื่องสำคัญ ซึ่งเป็นสถานการณ์ที่เกิดขึ้นบ่อยกว่าที่คิดใน JV ที่ถือหุ้น 50:50 หรือ JV ที่เรื่องสำคัญต้องได้มติเป็นเอกฉันท์ ถ้าสัญญาไม่มีกลไกแก้ไข Deadlock บริษัท JV อาจหยุดชะงักและไม่สามารถดำเนินธุรกิจต่อได้
กลไกที่นิยมใช้ในสัญญา JV ในประเทศไทย มีหลายระดับเรียงตามลำดับ:
- การเจรจาระดับผู้บริหารสูงสุด (Escalation) — ถ้ากรรมการตกลงกันไม่ได้ ให้ยกเรื่องขึ้นไปที่ CEO หรือประธานบริษัทแม่ของแต่ละฝ่าย กำหนดระยะเวลาเจรจา เช่น 30 วัน
- การไกล่เกลี่ย (Mediation) — ใช้คนกลางที่ทั้งสองฝ่ายยอมรับช่วยไกล่เกลี่ย สถาบันที่นิยมใช้ในไทย เช่น สถาบันอนุญาโตตุลาการ (TAI) หรือ Thai Arbitration Institute
- Russian Roulette / Shotgun Clause — ฝ่ายหนึ่งเสนอราคาซื้อหุ้นอีกฝ่าย อีกฝ่ายมีสิทธิ์เลือกว่าจะขายในราคานั้นหรือจะซื้อหุ้นของฝ่ายที่เสนอในราคาเดียวกัน กลไกนี้บังคับให้ฝ่ายที่เสนอต้องเสนอราคาที่ยุติธรรม เพราะอาจถูกกลับไปซื้อในราคาเดียวกัน
- Texas Shoot-out — ทั้งสองฝ่ายยื่นซองเสนอราคาซื้อหุ้นอีกฝ่ายพร้อมกัน ฝ่ายที่เสนอราคาสูงกว่ามีสิทธิ์ซื้อ
- การเลิกกิจการ (Winding Up) — ทางเลือกสุดท้ายเมื่อไม่มีฝ่ายใดต้องการซื้อหุ้นอีกฝ่าย คือการเลิกบริษัทและแบ่งทรัพย์สิน
ข้อแนะนำ: สัญญา JV ที่ดีควรมีกลไก Deadlock หลายระดับเรียงจากเบาไปหนัก เพื่อให้มีโอกาสแก้ไขปัญหาก่อนจะถึงขั้นแยกทาง
ข้อสัญญาที่ 7: การถอนตัวและทางออก (Exit Provisions)
ไม่มี JV ไหนที่จะอยู่ตลอดไป สัญญาที่ดีต้องกำหนดทางออกให้ชัดเจนสำหรับทุกสถานการณ์
การโอนหุ้น (Share Transfer)
- สิทธิ์ปฏิเสธก่อน (Right of First Refusal) — ถ้าฝ่ายใดต้องการขายหุ้น ต้องเสนอขายให้อีกฝ่ายก่อน ในราคาและเงื่อนไขเดียวกับที่บุคคลภายนอกเสนอ
- Tag-Along Right — ถ้าผู้ถือหุ้นใหญ่ขายหุ้นให้บุคคลภายนอก ผู้ถือหุ้นรายย่อยมีสิทธิ์ขายหุ้นของตัวเองด้วยในราคาและเงื่อนไขเดียวกัน เพื่อป้องกันไม่ให้ผู้ถือหุ้นรายย่อยถูกทิ้งไว้กับพาร์ทเนอร์ใหม่ที่ไม่ได้เลือก
- Drag-Along Right — ถ้าผู้ถือหุ้นใหญ่ต้องการขายบริษัทให้บุคคลภายนอก สามารถบังคับให้ผู้ถือหุ้นรายย่อยขายหุ้นด้วย เพื่อให้ผู้ซื้อได้ 100%
- Lock-up Period — ห้ามโอนหุ้นภายในระยะเวลาที่กำหนด (เช่น 3-5 ปีแรก) เพื่อให้ทั้งสองฝ่ายมุ่งมั่นกับ JV
การเลิก JV เมื่อเกิดเหตุผิดสัญญา
สัญญาควรกำหนดว่าเหตุการณ์ใดถือเป็นการผิดสัญญาที่ร้ายแรง (Material Breach) ที่ทำให้อีกฝ่ายมีสิทธิ์บังคับซื้อหุ้นของฝ่ายที่ผิดสัญญาในราคาที่กำหนด (มักเป็นราคาที่ต่ำกว่ามูลค่ายุติธรรม) เหตุที่มักถูกกำหนดเป็น Material Breach ได้แก่ การทุจริต การผิดข้อห้ามแข่งขัน การไม่ชำระเงินลงทุนตามกำหนด หรือการล้มละลาย
การประเมินมูลค่าหุ้น (Valuation)
เมื่อมีการซื้อขายหุ้นระหว่างผู้ร่วมทุน จะใช้วิธีประเมินมูลค่าอย่างไร สัญญาควรระบุวิธีการ (เช่น มูลค่าทางบัญชี มูลค่ายุติธรรมโดยผู้ประเมินอิสระ สูตร Earnings Multiple) และกระบวนการ (ใครเป็นผู้ประเมิน ถ้าไม่ตกลงจะทำอย่างไร) ให้ชัดเจนตั้งแต่ตอนทำสัญญา การรอจนถึงวันที่ต้องซื้อขายจริงแล้วค่อยมาตกลงวิธีประเมินมักนำไปสู่ข้อพิพาท
ข้อสัญญาที่ 8: การระงับข้อพิพาท (Dispute Resolution)
ข้อสุดท้ายที่ทุกสัญญา JV ต้องมีคือข้อกำหนดเรื่องการระงับข้อพิพาท
อนุญาโตตุลาการ vs. ศาล
สัญญา JV ที่มีคู่สัญญาต่างชาติมักเลือกอนุญาโตตุลาการ (Arbitration) แทนการฟ้องร้องในศาล เพราะ:
- ความเป็นกลาง — พาร์ทเนอร์ต่างชาติมักไม่ต้องการขึ้นศาลไทย สามารถเลือกอนุญาโตตุลาการที่เป็นกลางได้ เช่น SIAC (Singapore International Arbitration Centre) หรือ ICC
- ความลับ — กระบวนการอนุญาโตตุลาการเป็นความลับ ต่างจากศาลที่เป็นสาธารณะ
- การบังคับคดีข้ามประเทศ — คำชี้ขาดของอนุญาโตตุลาการสามารถบังคับคดีในประเทศอื่นได้ง่ายกว่าคำพิพากษาของศาล ตามอนุสัญญานิวยอร์ก (New York Convention) ที่ประเทศไทยเป็นภาคี
สิ่งที่ต้องกำหนดในสัญญา: สถาบันอนุญาโตตุลาการ สถานที่ (เช่น สิงคโปร์ ฮ่องกง หรือกรุงเทพฯ) ภาษาที่ใช้ จำนวนอนุญาโตตุลาการ (1 คนหรือ 3 คน) และกฎหมายที่ใช้บังคับ
กฎหมายที่ใช้บังคับ (Governing Law)
สำหรับ Equity JV ที่จดทะเบียนในไทย กฎหมายที่ใช้บังคับมักเป็นกฎหมายไทย เพราะบริษัทจำกัดของไทยอยู่ภายใต้กฎหมายบริษัทของไทยอยู่แล้ว แม้จะระบุกฎหมายต่างประเทศเป็น Governing Law ก็ไม่สามารถหลีกเลี่ยงกฎหมายบังคับของไทย (Mandatory Law) ได้ เช่น ประมวลกฎหมายแพ่งและพาณิชย์ว่าด้วยบริษัทจำกัด หรือ FBA
เช็คลิสต์: 10 ข้อที่ต้องตรวจสอบก่อนเซ็นสัญญา JV
สรุปประเด็นทั้งหมดเป็นเช็คลิสต์ที่ใช้ได้จริง:
- โครงสร้าง JV เหมาะสมหรือไม่ — Contractual หรือ Equity? ถ้า Equity สัดส่วนการถือหุ้นสอดคล้องกับ FBA หรือไม่? มีแผนขอ BOI หรือไม่?
- วัตถุประสงค์ชัดเจนหรือไม่ — ขอบเขตธุรกิจกว้างพอที่จะเติบโตแต่แคบพอที่จะป้องกันการนำไปใช้นอกขอบเขต
- เงินลงทุนเป็นธรรมหรือไม่ — มูลค่าสิ่งที่แต่ละฝ่ายลงทุนถูกตีมูลค่าอย่างยุติธรรม กำหนดเงื่อนไขการเพิ่มทุนชัดเจน
- อำนาจควบคุมสมดุลหรือไม่ — สัดส่วนกรรมการ Reserved Matters และอำนาจของ CEO เหมาะสมกับสัดส่วนการลงทุน
- นโยบายเงินปันผลชัดเจนหรือไม่ — มีเงินปันผลขั้นต่ำหรือไม่ ค่าตอบแทนอื่นเป็นธรรมหรือไม่
- ข้อห้ามแข่งขันมีเหตุผลหรือไม่ — ขอบเขต ระยะเวลา และพื้นที่สมเหตุสมผล
- กลไก Deadlock ครบถ้วนหรือไม่ — มีกระบวนการหลายระดับจากเบาไปหนัก
- ทางออกชัดเจนหรือไม่ — มี ROFR, Tag-Along, Drag-Along, Lock-up และวิธีประเมินมูลค่าหุ้น
- การระงับข้อพิพาทเหมาะสมหรือไม่ — อนุญาโตตุลาการหรือศาล สถานที่ใด กฎหมายอะไร
- ที่ปรึกษากฎหมายตรวจสอบแล้วหรือไม่ — สัญญา JV มีมูลค่าสูงเกินกว่าจะเซ็นโดยไม่มีทนายความที่เชี่ยวชาญตรวจสอบ
บทสรุป: ลงทุนเวลากับสัญญาก่อนลงทุนเงินกับธุรกิจ
การทำ Joint Venture เป็นหนึ่งในการตัดสินใจทางธุรกิจที่สำคัญที่สุด เพราะคุณกำลังผูกพันตัวเองเข้ากับพาร์ทเนอร์ในระยะยาว สัญญา JV ที่ร่างอย่างรอบคอบจะเป็นเสมือนแผนที่นำทางที่ช่วยให้ทั้งสองฝ่ายรู้ว่าจะคาดหวังอะไร มีสิทธิ์อะไร มีหน้าที่อะไร และจะทำอย่างไรเมื่อเกิดสถานการณ์ที่ไม่คาดฝัน
ข้อผิดพลาดที่ใหญ่ที่สุดที่ธุรกิจไทยมักทำคือการรีบเซ็นสัญญาเพราะตื่นเต้นกับโอกาสทางธุรกิจ โดยไม่ใช้เวลาเพียงพอในการทำความเข้าใจและเจรจาข้อสัญญาแต่ละข้อ จำไว้ว่าการใช้เวลา 2-3 เดือนในการเจรจาสัญญาให้รอบคอบนั้นคุ้มค่ากว่าการต้องใช้เวลา 2-3 ปีในการแก้ไขข้อพิพาทที่เกิดจากสัญญาที่ไม่รัดกุม
ไม่ว่าคุณจะกำลังเจรจา JV กับพาร์ทเนอร์ในประเทศหรือต่างประเทศ สิ่งสำคัญคือต้องมีที่ปรึกษากฎหมายที่เชี่ยวชาญ มีความเข้าใจในโครงสร้างทางกฎหมายที่เกี่ยวข้อง และมีเครื่องมือที่ช่วยให้การตรวจสอบสัญญาเป็นไปอย่างมีประสิทธิภาพ เพื่อให้คุณสามารถโฟกัสกับสิ่งที่สำคัญที่สุด นั่นคือการสร้างธุรกิจที่ประสบความสำเร็จร่วมกัน
พร้อมให้ AI จัดการเอกสารทั้งหมดแล้วหรือยัง?
เริ่มใช้ AiDocX ฟรี — สร้างสัญญา บันทึกการประชุม บันทึกการให้คำปรึกษาด้วย AI ลายเซ็นอิเล็กทรอนิกส์ ครบในแพลตฟอร์มเดียว
เริ่มใช้ฟรีบทความเพิ่มเติม
สัญญาตัวแทนจำหน่าย (2026): แม่แบบพร้อมใช้และข้อควรระวังสำหรับ SME
แม่แบบสัญญาแต่งตั้งตัวแทนจำหน่ายสำหรับ SME ไทย พร้อมอธิบายเขตขาย สิทธิเป็นตัวแทนเดียว ยอดสั่งซื้อขั้นต่ำ ราคา เครื่องหมายการค้า และการเลิกสัญญา
 AiDocX Team 19 ตุลาคม 2569 10 นาที
คู่มือจัดการ Redline ในสัญญาสำหรับฟรีแลนซ์และ SME ไทย
เรียนรู้วิธีอ่าน Track Changes แยกประเด็นที่ต้องยืนยัน ตอบกลับอย่างเป็นระบบ และตรวจฉบับสุดท้ายก่อนลงนาม
AiDocX Team 15 ตุลาคม 2569 8 นาทีเช็กลิสต์เอกสารปิดปี 2026 สำหรับ SME ไทย
จัดสัญญา เอกสารขาย รายการบัญชี และงานค้างให้ค้นหาได้ง่ายก่อนปิดรอบบัญชี พร้อมแผนเตรียมงานตั้งแต่ตุลาคม
AiDocX Team 15 ตุลาคม 2569 8 นาที